
مالية 2027.. مراجعات ضريبية وإعفاءات خاصة بمونديال 2030
يقترح مشروع قانون المالية لسنة 2027 حزمة من التدابير الرامية إلى استكمال الإصلاحات الجبائية وضبط قواعد تطبيق الضرائب وتحصيلها، إلى جانب إحداث نظام ضريبي تحفيزي خاص بتنظيم كأس العالم لكرة القدم 2030.
وتشمل هذه التدابير مراجعة الضريبة على الشركات والدخل والقيمة المضافة، وتعديل واجبات التسجيل والتمبر، فضلا عن إجراءات تهم عمليات الاستيراد والمراقبة الضريبية وتسوية المنازعات.
وتتوزع الإجراءات المقترحة، وفق مذكرة تقديم المشروع، بين تعديلات تستهدف قواعد فرض الضرائب واحتسابها، وتدابير تروم تنظيم العلاقة بين الإدارة الضريبية والملزمين، وامتيازات جبائية مؤقتة لفائدة الهيئات المرتبطة بتنظيم مونديال 2030، مقابل إعفاء دائم لصندوق الإرث المرتبط بالمنافسة.
الضريبة على الشركات
يقترح المشروع تطبيق سعر للضريبة على الشركات يبلغ 40 في المائة على الشركات التي تزاول أنشطة استيراد أو توزيع مواد الهيدروكاربور. كما يتضمن توضيح النظام الضريبي المطبق على إعانات الاستثمار المخصصة لاقتناء العناصر غير القابلة للاهتلاك.
ويهم الإجراء الأول تحديد السعر الضريبي الذي سيطبق على الشركات العاملة في استيراد وتوزيع هذه المواد، فيما يروم الإجراء الثاني توضيح كيفية التعامل ضريبيا مع إعانات الاستثمار الموجهة لاقتناء أصول لا تخضع للاهتلاك.
الضريبة على الدخل
يقترح مشروع قانون المالية مراجعة الجدول التصاعدي للضريبة على الدخل، من خلال رفع الشريحة السنوية المعفاة من الضريبة من 40 ألف درهم إلى 60 ألف درهم. ويعني ذلك توسيع الجزء من الدخل السنوي الذي لا يخضع لهذه الضريبة، وفق المقترح الوارد في المشروع.
كما يتجه المشروع إلى تقليص عدد الأشطر الخاضعة للضريبة من خمسة إلى ثلاثة، مع اعتماد أسعار تصاعدية تبلغ 10 و20 و30 في المائة، وخفض السعر الهامشي المطبق على الشطر الأخير من 37 إلى 30 في المائة. وتتمثل أبرز التغييرات، بذلك، في رفع سقف الدخل المعفى وإعادة تنظيم الأشطر وأسعار الضريبة المطبقة عليها.
وتشمل الإجراءات أيضا ترشيد الإعفاء الممنوح للتعويضات المصروفة لتغطية المصاريف المرتبطة بمزاولة الوظيفة أو العمل، والرفع من النسبة الجزافية لخصم المصاريف المهنية.
ويهم هذا الجانب، من جهة، ضبط شروط الإعفاء المرتبط بالتعويضات، ومن جهة أخرى، تعديل النسبة التي يتيح النظام الضريبي خصمها مقابل المصاريف المرتبطة بالعمل.
ويضيف المشروع مراجعة أجل الإدلاء بالإقرار بالأرباح الناشئة عن رؤوس الأموال المنقولة، إلى جانب إعادة التنصيص على التدبير الجبائي التحفيزي الرامي إلى إدماج الأشخاص الذين يمارسون أنشطة في القطاع غير المهيكل ضمن الاقتصاد المنظم.
الضريبة على القيمة المضافة
تتضمن التدابير المقترحة إعفاء دائما من الضريبة على القيمة المضافة بالنسبة إلى عمليات استيراد الحيوانات الحية من فصائل الأبقار والأغنام والماعز والجمال، ولحومها وأحشائها.
كما ينص المشروع على تكريس آلية استرداد الضريبة على القيمة المضافة المحجوزة في المنبع، وإقرار نظام اختياري يطبق على تجار العقارات المبنية، فضلا عن إعفاء عمليات بيع الرمل من الضريبة على القيمة المضافة دون الحق في الخصم.
وتجمع هذه الإجراءات بين إقرار إعفاءات محددة، وتنظيم آليات التعامل مع الضريبة المحجوزة في المنبع، وإتاحة نظام اختياري لفئة من التجار، مع التنصيص صراحة على أن إعفاء بيع الرمل لا يترتب عنه الحق في الخصم.
واجبات التسجيل
في ما يتعلق بواجبات التسجيل، يقترح المشروع توضيح النظام الجبائي المطبق على العقود المتقادمة التي يطلب أطرافها تسجيلها، وتعميم شهادة تسجيل العقود.
ويستهدف التدبير الأول تحديد القواعد الضريبية التي ينبغي تطبيقها على العقود القديمة عند تقديمها للتسجيل، بينما يتعلق الثاني بتوسيع نطاق العمل بشهادة تسجيل العقود.
واجبات التمبر المفروضة على السيارات
يقترح المشروع مراجعة نسب واجبات التمبر النسبية المفروضة عند التسجيل الأول للمركبات، وفق قيمة العربة دون احتساب الضريبة على القيمة المضافة. ويحدد المقترح أربع نسب تصاعدية بحسب قيمة السيارة:
- 6 في المائة للعربات التي تتراوح قيمتها بين 400 ألف و600 ألف درهم.
- 12 في المائة للعربات التي تتراوح قيمتها بين 600.001 و800 ألف درهم.
- 18 في المائة للعربات التي تتراوح قيمتها بين 800.001 درهم ومليون درهم.
- 24 في المائة للعربات التي تفوق قيمتها مليون درهم.
وبموجب هذا المقترح، يرتبط سعر واجب التمبر بقيمة المركبة عند تسجيلها لأول مرة، إذ ترتفع النسبة كلما انتقلت قيمة العربة إلى شريحة أعلى.
الاستيراد والمراقبة والتحصيل
تشمل التدابير المشتركة إحداث تسبيق عن الضريبة برسم عمليات استيراد السلع المنجزة من طرف التجار المستوردين، إلى جانب تكريس الإيداع البنكي باعتباره وسيلة أداء مقبولة ضريبيا.
كما يقترح المشروع توضيح اختصاصات لجان النظر في الطعون المتعلقة بالضريبة، وتحسين مساطر تسوية الضريبة المحجوزة في المنبع، وتوسيع نطاق حق الاطلاع للحصول على المعلومات الضرورية لإنجاز مهام التحصيل والمنازعات.
وتهم الإجراءات كذلك توضيح مسطرة تصحيح الضرائب عند مراقبة الإقرارات المتعلقة بتفويت العقارات والقيم المنقولة المحققة من طرف الشركات غير المقيمة التي لا تتوفر على مقر بالمغرب. ويضاف إلى ذلك توحيد الجزاءات المطبقة على المخالفات المرتبطة بحق الاطلاع بالنسبة إلى جميع الضرائب والواجبات والرسوم.
وفي السياق نفسه، يقترح المشروع نسخ المادة 230 من المدونة العامة للضرائب، على أساس أن أحكامها أصبحت دون جدوى وتشكل تكرارا للأحكام الواردة في المادة 229. ويعني هذا التدبير حذف مقتضى تعتبره المذكرة متجاوزا بسبب تكرار مضمونه في مادة أخرى من المدونة.
مونديال 2030
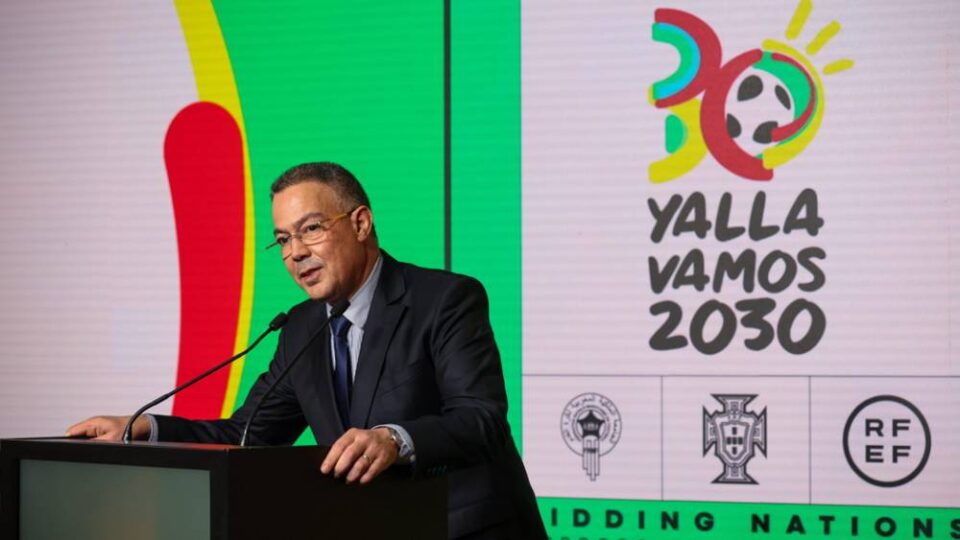
إلى جانب إصلاح القواعد الجبائية العامة، يقترح مشروع قانون المالية إحداث نظام تحفيزي خاص بتنظيم كأس العالم لكرة القدم 2030، يتضمن إعفاءات مؤقتة لفائدة الفيفا وهيئات التسليم المشترك والشركات الأخرى التابعة للفيفا.
وتشمل هذه الإعفاءات الضريبة على الشركات، والمساهمة الاجتماعية للتضامن على الأرباح والدخول، والحجز في المنبع، والضريبة على القيمة المضافة، وواجبات التسجيل. ويحدد المشروع بذلك مجموعة من الضرائب والواجبات التي ستشملها الامتيازات المرتبطة بتنظيم المنافسة.
كما ينص على إعفاء مؤقت من الضريبة على الدخل بالنسبة إلى المكافآت والتعويضات المرتبطة بالمنافسة، المدفوعة للأشخاص الملحقين بالمغرب، والمتطوعين الذين يساهمون في التحضير للمنافسة واستقبالها وتنظيمها وسيرها، إضافة إلى اللاعبين غير المقيمين.
ولا تقتصر الامتيازات المقترحة على هذه الضرائب، بل تشمل أيضا واجبات التمبر على إعلانات الإشهار والمخالصات، والضريبة الخصوصية السنوية على المركبات، والرسم على عقود التأمين، والرسم الجوي للتضامن وإنعاش السياحة.
صندوق الإرث
ينص المشروع، بشكل منفصل عن الإعفاءات المؤقتة المرتبطة بتنظيم المنافسة، على منح صندوق الإرث المرتبط بكأس العالم 2030 إعفاء كليا ودائما من جميع الضرائب والواجبات والرسوم، بالنظر إلى الطابع الاجتماعي لهذا الصندوق.
وبذلك، يميز النظام الجبائي المقترح بين امتيازات مؤقتة مخصصة للفيفا والهيئات والشركات المرتبطة بالمنافسة، وإعفاء دائم وشامل لفائدة صندوق الإرث المرتبط بها.
وتجمع التدابير الضريبية الواردة في مشروع قانون المالية لسنة 2027 بين مراجعة قواعد احتساب عدد من الضرائب وتحصيلها ومراقبتها، وإقرار إعفاءات محددة، إلى جانب نظام تحفيزي خاص بمونديال 2030، مع اختلاف نطاق هذه الإجراءات وطبيعتها بين تدابير عامة وإعفاءات مرتبطة بالمنافسة.