
شوقي ينتقد محدودية نمو الاستثمار المبرمج بالرغم من ارتفاع الموارد الجبائية
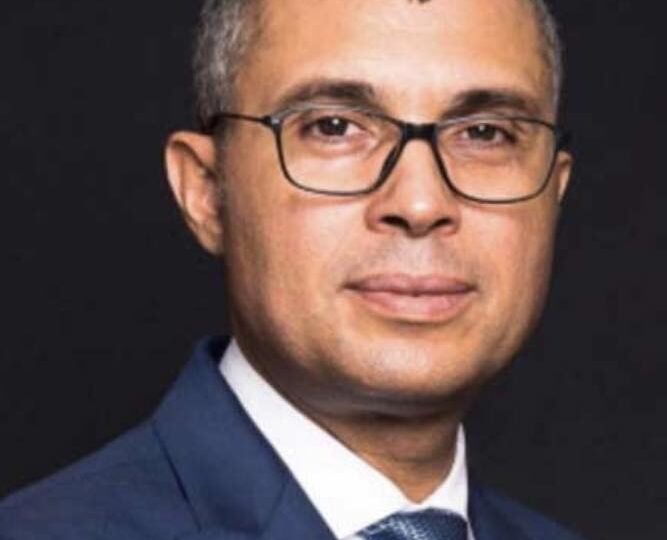
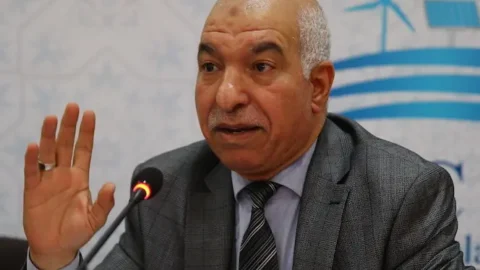
انتقد النائب البرلماني عن فريق العدالة والتنمية بمجلس النواب، سمير شوقي، محدودية نمو اعتمادات الاستثمار المبرمجة برسم سنة 2027، مقارنة بالارتفاع المرتقب في المداخيل الجبائية، متسائلا عن أوجه توظيف المجهود الجبائي الإضافي ومدى انعكاسه على الإنتاجية والتشغيل، وذلك خلال المناقشة العامة لمشروع قانون المالية لسنة 2027 بلجنة المالية والتنمية الاقتصادية.
وأوضح شوقي أن المداخيل الجبائية سترتفع من 376.08 مليار درهم سنة 2026 إلى 437.40 مليار درهم سنة 2027، بزيادة تبلغ 61 مليار درهم، أي بنسبة 16.3 في المائة، في حين لن تتجاوز الزيادة في اعتمادات الأداء المفتوحة للاستثمار 1.41 في المائة، منتقلة من 136.11 مليار درهم إلى 138.03 مليار درهم.
واعتبر أن هذا التفاوت في وتيرة التطور بين الموارد الجبائية والاستثمار المبرمج يطرح تساؤلات بشأن طبيعة التوازنات المالية التي اختارتها الحكومة، داعيا إلى توضيح كيفية توجيه الزيادة في الموارد العمومية ومدى مساهمتها في خلق الثروة وفرص الشغل.
وفي هذا السياق، أقر المسؤول البرلماني بأن الاستثمار العمومي لا يقتصر على اعتمادات الميزانية العامة، بل يشمل أيضا استثمارات المؤسسات والمقاولات العمومية والجماعات الترابية والحسابات الخصوصية، مطالبا بتقديم جدول موحد وقابل للمقارنة يوضح الحجم الإجمالي للاستثمار، وما تم تنفيذه منه وما يتوقع تنفيذه، مع تفادي ازدواج احتساب الاعتمادات والتحويلات.
كما أثار النائب البرلماني مسألة توزيع العبء الضريبي، في ظل إعلان الحكومة رغبتها في تخفيف الضغط عن الأسر بالتوازي مع توقع ارتفاع المداخيل الجبائية، متسائلا عن مصادر هذه الزيادة، وما إذا كانت ستأتي من أرباح الشركات الكبرى، أو من توسيع الوعاء الضريبي، أو من الضريبة على القيمة المضافة التي يتحمل المستهلك جزءا كبيرا من عبئها، أو من توقعات مرتبطة بالنشاط الاقتصادي.
وشدد المتحدث على أن تقييم السياسة الجبائية لا ينبغي أن يقتصر على حجم الموارد التي تجبيها الدولة، بل يتعين أن يشمل الجهات التي تتحمل العبء الضريبي وكيفية إعادة توزيع الحصيلة، ومدى انعكاسها على الاقتصاد الوطني.
وفي ما يتعلق بالمداخيل غير الجبائية، لفت إلى تراجعها من 62.7 مليار درهم سنة 2026 إلى 43 مليار درهم سنة 2027، مطالبا بتوضيح طبيعة الموارد غير المتكررة التي استفادت منها السنة السابقة، ومدى تأثير انخفاض هذه المداخيل على التوازنات المالية.
كما تساءل عن نسبة النفقات العمومية الموجهة إلى إنتاج ثروة جديدة، مقارنة بالنفقات التي تمثل التزامات جارية يصعب تقليصها خلال السنوات المقبلة، معتبرا أن قوة الاقتصاد لا تقاس بحجم الميزانية وحده، بل بقدرة الإنفاق العمومي على إنتاج قيمة مضافة وخلق فرص الشغل وتحسين الخدمات وتقليص التبعية الاستراتيجية.